Information importante
Ce contenu est fourni à titre informatif et ne constitue pas un conseil en assurance personnalisé. Consultez votre assureur ou un courtier pour adapter les garanties à votre situation.
L’essentiel sur la protection du conducteur en 4 points
- L’assurance au tiers obligatoire ne couvre jamais vos propres blessures
- La garantie conducteur est facultative, même dans les formules tous risques
- Les plafonds varient de 100 000 € à plus de 2 millions € selon les contrats
- Un accident grave peut générer des frais dépassant largement les plafonds bas
Pourquoi votre assurance au tiers ne vous protège pas vraiment
Le piège de l’assurance au tiers : Si vous êtes responsable d’un accident et blessé, votre assurance ne prend en charge aucun de vos frais médicaux, aucune perte de revenus, aucune indemnisation pour invalidité.
L’erreur la plus fréquente que je rencontre : des conducteurs persuadés que leur assurance les couvre « en cas de pépin ». Sauf que aux termes de l’article L211-1 du Code des assurances, l’obligation d’assurance ne concerne que la responsabilité civile. Votre assureur paie les dégâts que vous causez aux autres. Pas ceux que vous subissez vous-même.
Les conducteurs qui prennent le temps de comparer les offres chez Matmut ou d’autres assureurs découvrent souvent cette réalité tardivement. Sans garantie conducteur spécifique, ils n’ont droit à aucune indemnisation corporelle s’ils sont responsables de l’accident. Ce constat, que je fais régulièrement dans mon accompagnement, peut varier selon le contrat souscrit.
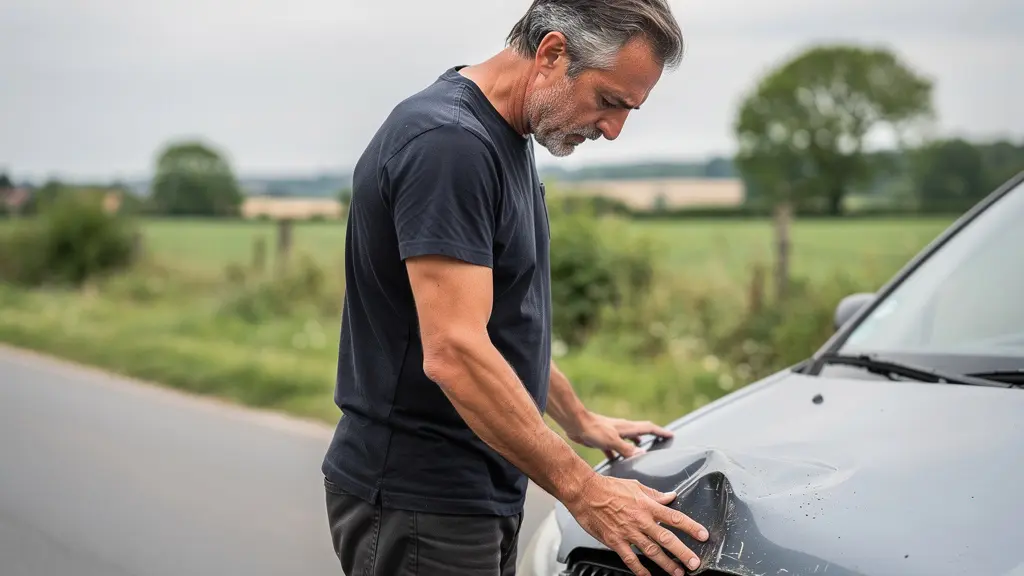
Franchement, c’est un système qui surprend tout le monde. Vous percutez un platane seul sur une départementale ? Votre assurance au tiers ne paie rien pour vous. Vous faites une mauvaise manœuvre et finissez aux urgences ? Même résultat. Le seul moyen d’être indemnisé : prouver qu’un tiers est responsable.
480€
Prime moyenne annuelle d’assurance auto en France en 2024
Selon le rapport annuel 2024 France Assureurs, la prime moyenne s’établit à 480 € hors taxes. Ce montant couvre essentiellement la responsabilité civile et quelques garanties véhicule. Rarement la protection corporelle du conducteur de manière optimale.
Garantie conducteur : ce qu’elle couvre vraiment et ses limites
Soyons clairs : la garantie conducteur est le seul dispositif qui vous protège en cas d’accident responsable ou sans tiers identifié. Comme le précise la fiche pratique Service-Public.fr, cette garantie permet l’indemnisation des blessures du conducteur même s’il est responsable. Le problème ? Elle reste facultative, y compris dans les formules tous risques.
Ce qui me surprend encore après toutes ces années : le décalage entre ce que les gens croient avoir et ce qu’ils ont vraiment. Un plafond de 100 000 €, ça paraît énorme. Sauf qu’une invalidité lourde avec perte d’autonomie, ça peut dépasser le million d’euros sur une vie.
| Formule | Votre véhicule | Les tiers | Vous conducteur | Plafond type |
|---|---|---|---|---|
| Tiers simple | Non couvert | Oui | Non (sauf option) | 0 à 100 000 € |
| Tiers étendu | Partiel | Oui | Variable | 100 000 à 300 000 € |
| Tous risques | Oui | Oui | Incluse ou option | 250 000 à 2 M€ |
D’après un comparatif des plafonds 2025, les écarts sont considérables : de 100 000 € chez certains assureurs entrée de gamme jusqu’à 2-3 millions d’euros pour les contrats les plus protecteurs. Mon avis : visez au minimum 300 000 €. En dessous, vous prenez un risque réel.
Laurent, 35 000 € à sa charge malgré son tous risques
J’ai accompagné Laurent après son accident. 47 ans, commercial itinérant, accident seul contre un arbre sur une départementale. Il était assuré tous risques. Sur le papier, la totale. Sauf que son contrat limitait la garantie conducteur à 30 000 €. Ses frais médicaux et de réadaptation ? 65 000 €. Reste à charge : 35 000 €. Il pensait être couvert. Il ne l’était pas assez.
Tiers, Tous Risques : quelle formule pour quelle protection
Je recommande toujours de vérifier le plafond de garantie conducteur avant de regarder le prix de la prime. La formule « Tous Risques » rassure. Elle donne l’impression de tout couvrir. Mais son nom est trompeur. Ce qu’elle garantit vraiment, c’est votre véhicule. Pas forcément vous.
Si vous ne devez retenir qu’une chose, c’est ça : le niveau de formule (Tiers, Tiers+, Tous Risques) détermine la couverture de votre voiture. Le niveau de garantie conducteur détermine votre couverture à vous. Ce sont deux choses distinctes. On peut avoir un tous risques avec une garantie conducteur ridicule.
Les Plus du Tous Risques
- Couverture complète du véhicule (vol, vandalisme, catastrophes)
- Garantie conducteur souvent incluse (vérifier le plafond)
- Assistance renforcée généralement intégrée
Les Moins du Tous Risques
- Prime plus élevée (30 à 50 % de plus qu’un tiers)
- Plafond conducteur parfois insuffisant malgré le nom
- Franchises qui peuvent réduire significativement l’indemnisation
En pratique, un conducteur avec un véhicule de plus de 8 ans peut très bien opter pour un tiers avec une option garantie conducteur à 500 000 €. Ça coûte souvent moins cher qu’un tous risques avec garantie conducteur à 100 000 €. Et c’est bien plus protecteur pour lui.
D’ailleurs, si vous possédez un utilitaire professionnel, pensez aussi à vérifier que vous avez bien tous les équipements obligatoires des utilitaires pour éviter tout problème lors d’un contrôle.
5 points à vérifier sur votre contrat aujourd’hui
- Le plafond de votre garantie conducteur (visez minimum 300 000 €)
- Les exclusions (alcoolémie, non-port ceinture, défaut permis)
- Le seuil d’intervention (certains contrats excluent les IPP inférieures à 10 %)
- Le mode d’indemnisation (capital, rente ou mixte)
- Le montant de la franchise applicable
Vos questions sur la protection du conducteur
Suis-je couvert si l’accident est de ma faute ?
Uniquement si vous avez souscrit une garantie conducteur. L’assurance responsabilité civile obligatoire couvre les dommages que vous causez aux autres, pas vos propres blessures. Sans cette option, vous ne toucherez rien pour vos frais médicaux ou votre perte de revenus.
La garantie conducteur est-elle obligatoire ?
Non, elle est facultative. Seule la responsabilité civile est obligatoire en France. La garantie conducteur est une option que vous pouvez ajouter à n’importe quelle formule, du tiers simple au tous risques.
Quel plafond de garantie conducteur choisir ?
Mon conseil : au minimum 300 000 €, idéalement 500 000 € ou plus si votre budget le permet. Les plafonds bas (100 000 €) semblent suffisants mais peuvent s’avérer dérisoires face aux frais réels d’une invalidité grave.
La garantie conducteur fonctionne-t-elle si je suis seul ?
Oui, c’est justement son intérêt principal. Accident contre un arbre, sortie de route sans tiers impliqué, malaise au volant : la garantie conducteur vous indemnise même quand il n’y a personne d’autre à qui imputer la responsabilité.
Quelle différence entre capital et rente en cas d’invalidité ?
Le capital est versé en une fois, la rente est mensuelle à vie ou pour une durée définie. Le capital offre une somme immédiate pour aménager son domicile ou financer des soins, la rente assure un revenu régulier compensant la perte de capacité de travail. Certains contrats proposent un mixte.
Les dossiers sinistres que j’ai observés montrent que les délais d’indemnisation corporelle sont souvent plus longs que prévu. Comptez 2 à 6 mois pour l’indemnisation matérielle, mais parfois plus d’un an pour la partie corporelle, le temps de la consolidation des blessures.
Et maintenant ?
Ressortez votre contrat, cherchez la ligne « garantie dommages corporels du conducteur » et notez le plafond. Si vous voyez un montant inférieur à 200 000 €, posez-vous la question : est-ce que ce montant couvrirait réellement les conséquences d’un accident grave ? Si la réponse est non, c’est peut-être le moment de demander un avenant ou de comparer les offres.
Précisions sur les garanties et plafonds
- Les plafonds d’indemnisation varient selon les contrats et assureurs
- Chaque situation personnelle (véhicule, usage, historique) impacte les tarifs et garanties
- Les conditions générales de votre contrat prévalent sur les informations générales
Pour une analyse adaptée à votre situation, consultez votre assureur ou un courtier en assurances.